


Вообще, цифровой тенге уже в ходу. Проект реализуется с 2023 года, а некоторые сотрудники Национального банка в качестве эксперимента какое-то время даже получали зарплату в цифровом тенге. Тогда и протестировали то, как их можно переводить в привычные нам деньги. Сейчас в Нацбанке заявляют, что технически эта функция отработана как минимум с восемью банками. Словом, цифровой тенге в самое ближайшее время станет третьим платежным средством, вместе с безналичкой и кэшем.
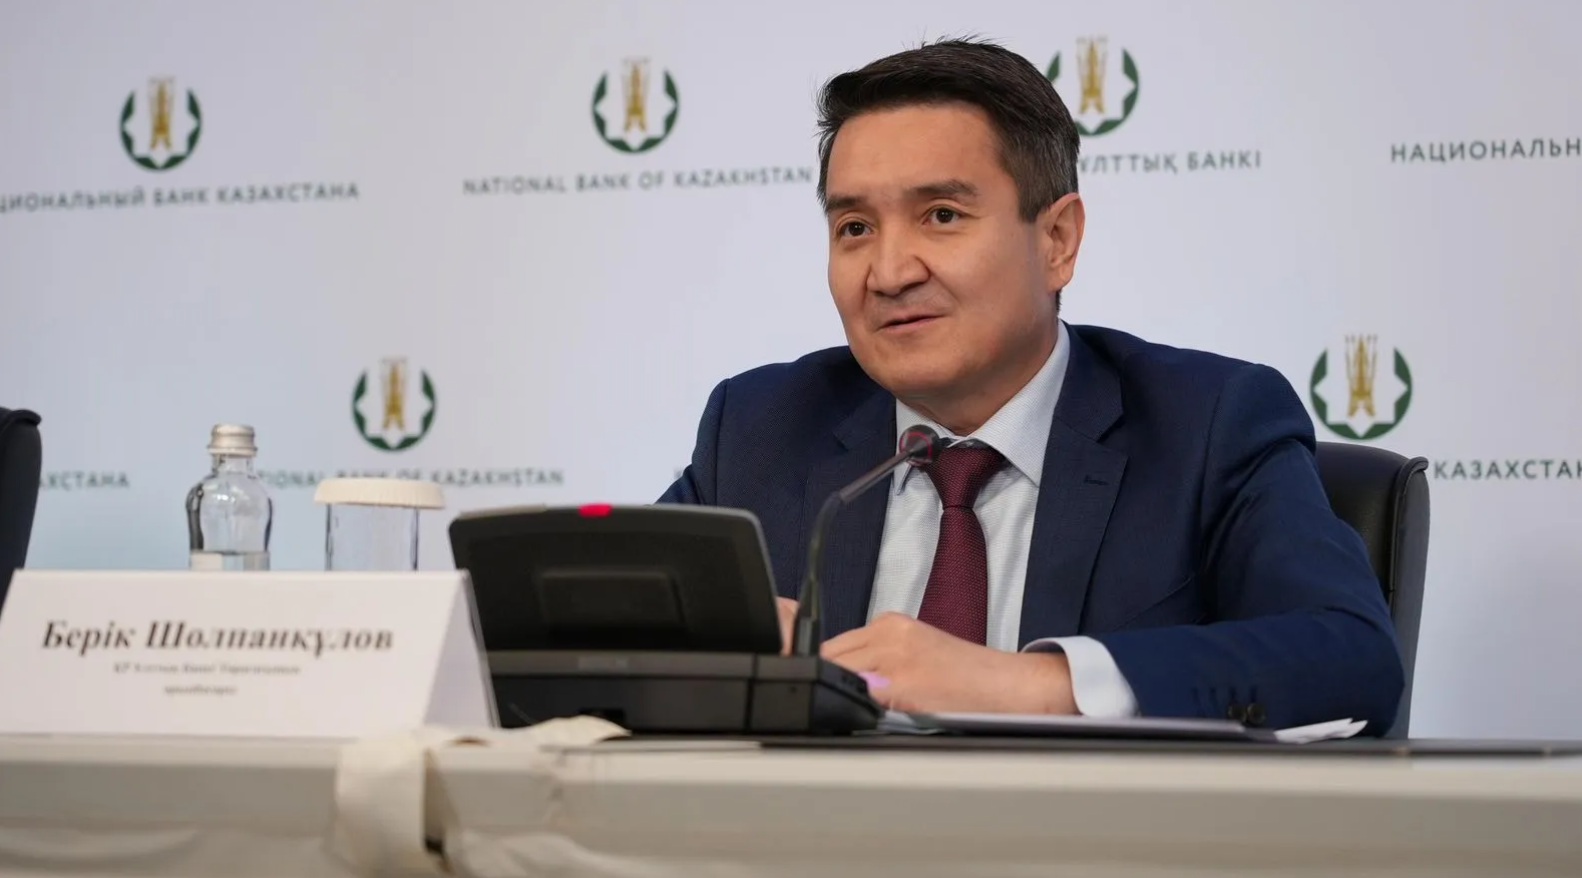 - Нацбанк будет являться единственным эмитентом цифрового тенге и его гарантом. Обращение цифрового тенге осуществляется на платформе цифрового тенге, оператором платформы будет Нацбанк, — рассказал замглавы Национального банка РК Берик Шолпанкулов, - для хранения и использования цифровых тенге вводится новое понятие «цифровой счет». Его использование будет регулироваться так же строго, как и традиционные банковские счета: соблюдение банковской тайны, возможность наложения арестов и взысканий.
Так что не лишним будет разобраться, что же такое цифровой тенге? И нет, это не стейблкоины и иже с ними.
Основное отличие цифровых тенге в том, что их можно программировать, то есть задавать условия, по которым они могут тратиться, переводиться с одного счета на другой и так далее.
- Это такие умные послушные деньги, которые живут по заданными нами правилам. И эта программируемость позволяет сделать много полезных сценариев, — объясняет руководитель цифровой трансформации Нацбанка Бинур Жаленов.
Самый главный полезный сценарий – усложнить жизнь коррупционерам. Сейчас, по информации правительства, в оборот выпущено 257,5 млрд цифровых тенге. На эти деньги реконструируют автодороги, железнодорожные пути и даже уже субсидируют аграриев.
Цифровые тенге запрограммированы так, что их невозможно перевести в обычные деньги и куда-нибудь вывести, а только расплачиваться в рамках конкретного проекта.
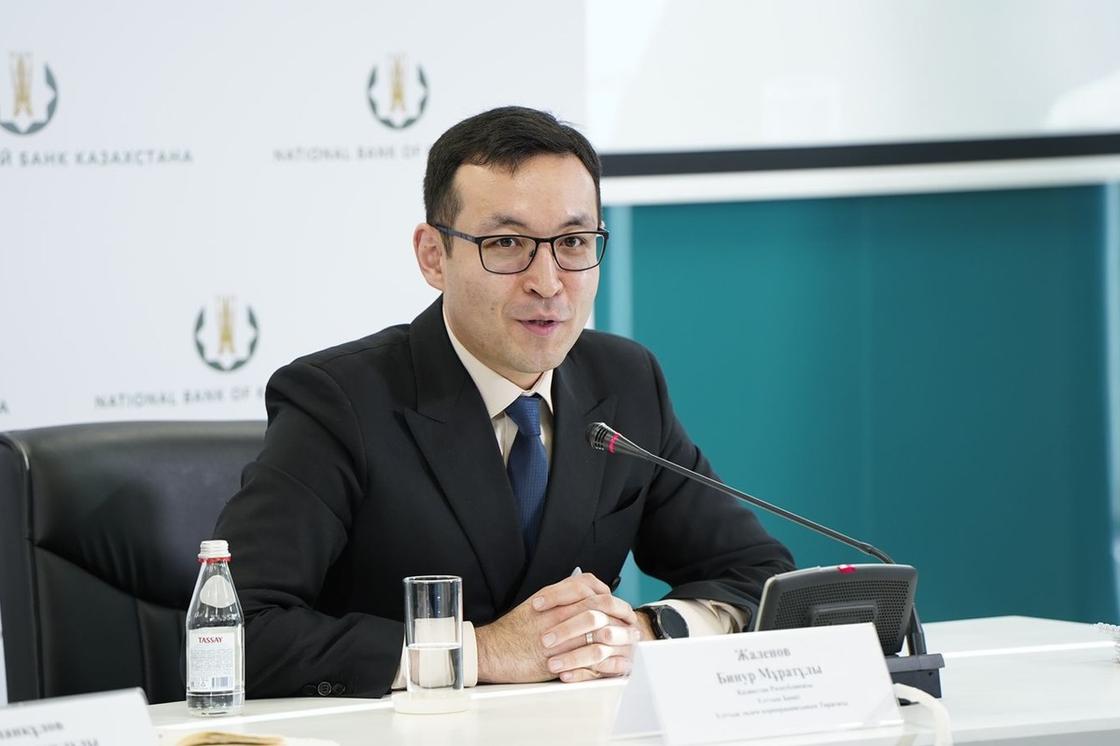 - Ими можно было расплачиваться только строго со своими подрядчиками вплоть до конечного производителя, либо с компанией, которая импортирует что-то, что не производится в Казахстане, — Жаленов приводит пример с ремонтом участка железной дороги «Достык-Мойынты», — мы на выходе получаем такое «дерево транзакций»: видим, сколько каждый заработал, видим, что там нет неэффективных посредников и ценность каждого посредника тоже видим. И это только один сценарий!
Кстати, выступая вчера в мажилисе, заместитель председателя Нацбанка Берик Шолпанкулов привел в пример еще один сценарий – возврат цифрового НДС. Те экспортеры, которые решатся перейти на цифровой тенге (и показывать всю свою первичную бухгалтерию через этот инструмент), смогут получить возврат НДС не за 75 рабочих дней, а за 15. А в перспективе и вовсе мгновенно: с цифровым тенге не нужно будет тратить время на проверку платежей, потому что процесс можно автоматизировать до скорости обычной транзакции.
Простимулируют ли такие плюшки предпринимателей переходить на цифровой тенге, или все-таки основной оборот будет сосредоточен в госфинансах, сказать пока сложно. Но в банках сейчас разрабатывают интерфейсы преимущественно для юридических лиц. А вот будет ли прок от цифрового тенге физическим лицам?
 - Сейчас мы не видим широкой аудитории и большого спроса от розничных клиентов, — отвечает Жаленов, - мы приоритизировали работу с юрлицами. Мы никого не агитируем и не затаскиваем в цифровой тенге. Когда соберется определенная пользовательская аудитория, то функционал подключить несложно. Но уже сейчас мы с Минцифры тестируем так называемую «безопасную сделку» при покупке квартиры или автомобиля. Например, покупатель и продавец договорились о сделке по определенной цене. Покупатель заранее отправляет деньги, гарантируя, что он действительно готов купить. Но продавец не может ими воспользоваться до тех пор, пока в государственной базе данных квартира не будет переоформлена. Таким образом, мы снижаем риск потенциального мошенничества. Жизнь сама предлагает нам сценарии, и если проблему можно решить с помощью цифрового тенге, то она будет решена!
Бахыт Нуржанова, фото gov.kz, Нацбанка РК и сгенерированное ИИ изображение